Acheter une maison en bord de mer, c’est souvent un projet de longue date. La vue, l’air iodé, la proximité de la plage – tout semble parfait au moment de la visite. Pourtant, l’achat d’une maison littorale cache des coûts et des contraintes que beaucoup d’acquéreurs découvrent trop tard, parfois dès la première année. Ce guide vous explique, étape par étape, ce qui fait vraiment perdre de l’argent sur ce type de bien.
Le coût réel d’une maison littorale dépasse largement le prix d’achat
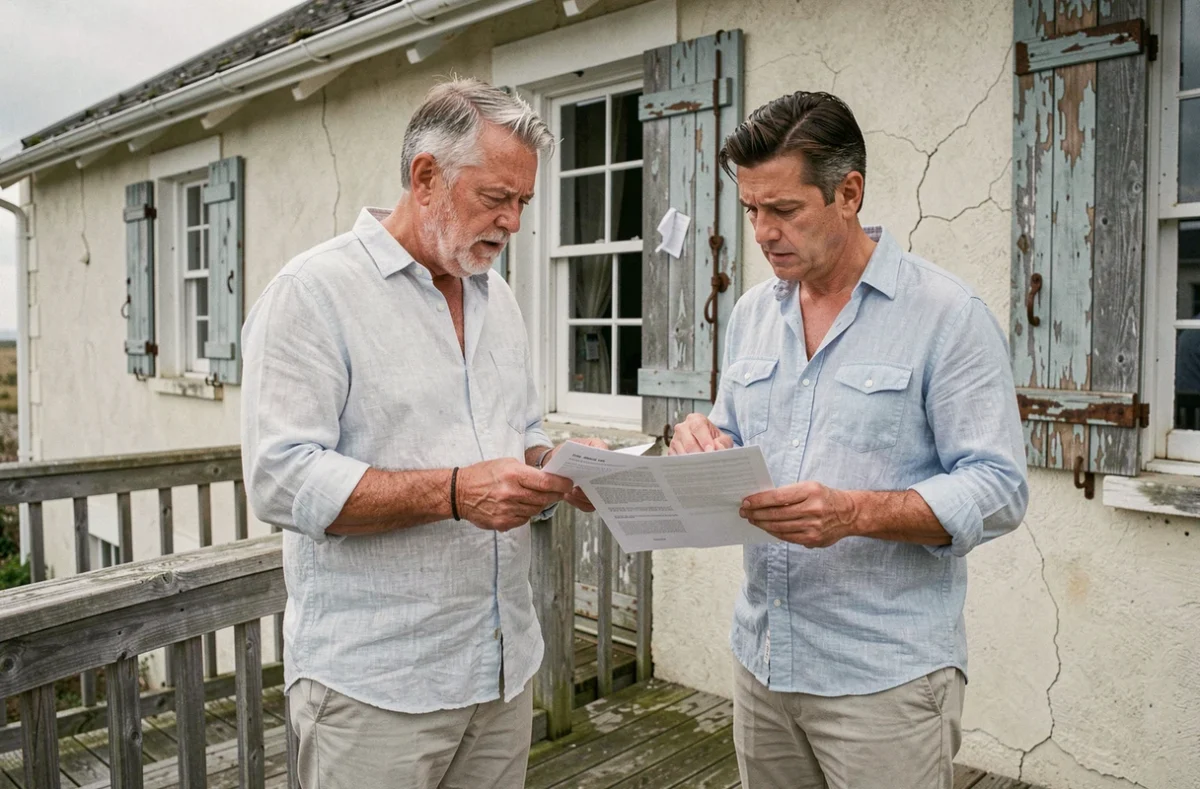
Imaginez que vous achetez une maison à 400 mètres de la mer. Le prix vous semble cohérent avec le marché. Puis arrivent les devis : toiture à refaire parce que les embruns ont corrodé les fixations, ravalement de façade parce que le sel a attaqué l’enduit, menuiseries à remplacer parce que l’humidité a déformé le bois.
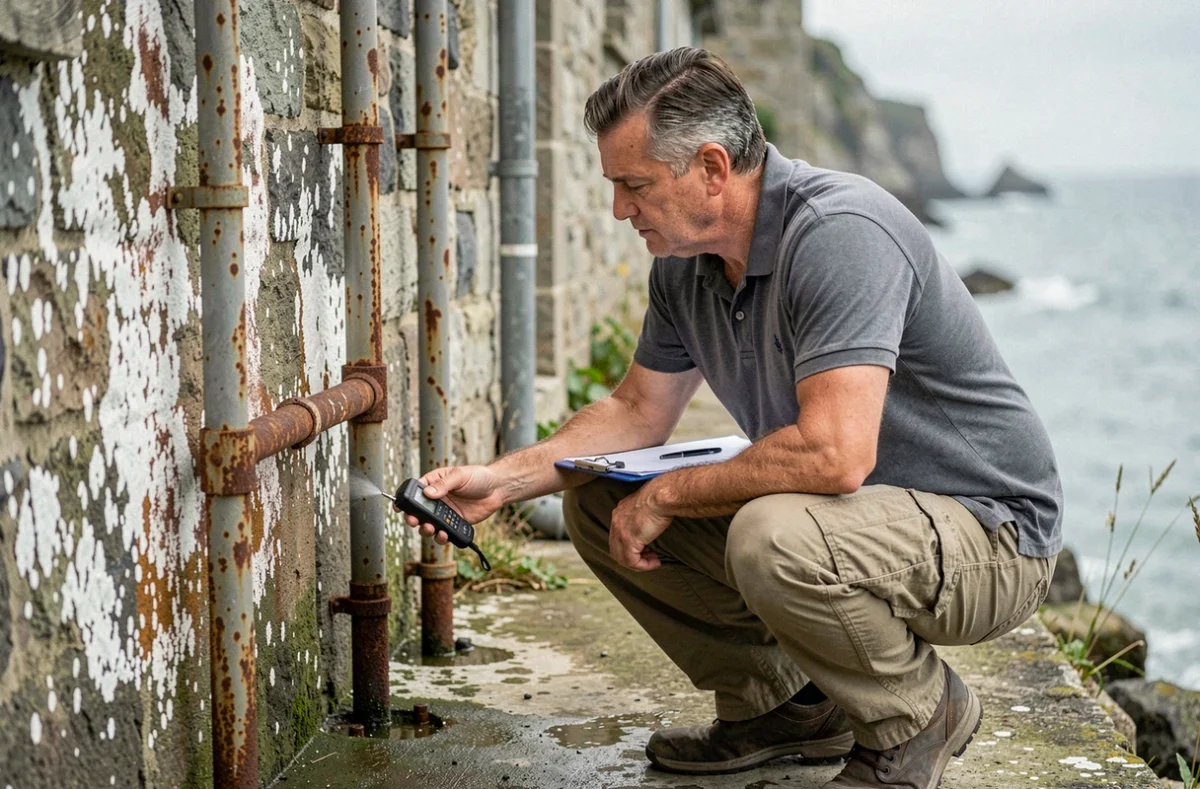
Ce scénario n’est pas exceptionnel. L’entretien d’une maison en bord de mer coûte sensiblement plus cher qu’en ville, parce que le sel, l’humidité et les vents marins accélèrent la dégradation de tous les matériaux exposés. Les façades, les ferronneries, les volets, les canalisations : tout vieillit plus vite.
Avant de fixer votre offre, posez la question suivante au vendeur : quels travaux ont été faits ces cinq dernières années ? Et quels travaux sont en attente ? Une maison bien entretenue en bord de mer a une valeur réelle. Une maison négligée est une addition qui commence dès la signature.
Assainissement non collectif : une facture qui peut tomber dès l’année suivante
Vous avez déjà entendu parler du SPANC ? C’est le service public qui contrôle les installations d’assainissement des maisons non raccordées au tout-à-l’égout. Sur le littoral, beaucoup de maisons – notamment les plus anciennes ou les plus isolées – fonctionnent encore avec une fosse septique ou un système équivalent.
Si le rapport de contrôle du SPANC indique une non-conformité au moment de la vente, les travaux de mise en conformité incombent à l’acquéreur dans l’année suivant l’achat. Cette règle est fixée par le Code de la santé publique. Le vendeur doit fournir un rapport datant de moins de trois ans. Si ce document est absent ou périmé, demandez-le systématiquement avant de signer le compromis, et faites chiffrer les travaux pour ajuster votre offre en conséquence.
Assurance : vérifier avant, pas après
Certains biens littoraux sont difficiles à assurer, ou s’assurent à des tarifs bien supérieurs à la moyenne nationale. Les zones exposées aux submersions marines, aux tempêtes ou à l’érosion sont classées par les assureurs comme des secteurs à risque. Avant de signer, contactez au moins deux assureurs pour obtenir un devis. Un bien inassurable ou très coûteux à assurer change radicalement l’équation financière.
Loi Littoral et PLU : ce que vous ne pourrez pas faire avec ce bien
Vous visitez une jolie maison en bord de mer et vous pensez déjà à l’extension que vous souhaitez construire, ou à la terrasse que vous voulez agrandir. Voici ce qu’il faut vérifier avant de vous emballer.
La loi Littoral encadre strictement les constructions sur le bord de mer. Elle interdit notamment de construire dans une bande de cent mètres à partir du rivage, sauf en zone déjà urbanisée. Mais au-delà de cette règle générale, chaque commune a son propre Plan Local d’Urbanisme (PLU), qui peut être encore plus restrictif.
Depuis la loi Climat et Résilience du 22 août 2021, les communes concernées par le recul du trait de côte doivent faire apparaître dans leurs documents d’urbanisme des zones d’exposition distinctes selon l’horizon temporel du recul. Concrètement, cela signifie que les règles applicables à votre parcelle peuvent limiter une extension ou interdire une reconstruction en cas de sinistre. Ce n’est pas une contrainte abstraite : elle se lit dans le PLU, à l’adresse exacte du bien.
Pour éviter une mauvaise surprise, consultez le service urbanisme de la commune avant de formuler une offre. Demandez ce qui est autorisé sur la parcelle, ce qui est interdit, et ce qui est en cours de révision.
L’état des risques : une pièce à lire, pas à classer
L’état des risques est un document que le vendeur doit vous remettre. Beaucoup d’acheteurs le regardent en diagonale et le rangent dans le dossier. C’est une erreur.
Ce document, encadré par les articles L. 125-5 et R. 125-25 du Code de l’environnement, doit dater de moins de six mois au moment de la promesse ou de l’acte de vente. S’il est périmé ou incomplet, vous disposez de recours : demande de résolution de la vente ou de diminution du prix.
Sur le littoral, l’état des risques peut indiquer bien plus qu’une simple exposition à l’érosion. Il peut préciser l’horizon temporel auquel le bien est exposé, les sinistres passés indemnisés, et les travaux prescrits mais non réalisés. Vérifier l’état des risques en détail peut révéler un sinistre passé jamais déclaré.
- Comparez la parcelle cadastrale inscrite sur l’état des risques avec celle du bien vendu : un décalage peut cacher une zone de risque non visible dans l’annonce.
- Croisez les informations du document avec la base de données Géorisques, qui permet de visualiser les zones de danger à l’adresse précise.
- Vérifiez si des travaux de prévention ont été prescrits par arrêté et s’ils ont été effectivement réalisés.
Érosion côtière et valeur du bien sur le long terme
L’érosion littorale n’est pas un phénomène lointain. Elle concerne aujourd’hui de nombreuses communes françaises, et son impact sur la valeur immobilière est concret : un bien exposé peut perdre de la valeur, devenir difficile à revendre, ou se retrouver soumis à des restrictions d’usage qui n’existaient pas au moment de l’achat.
Les communes touchées par le recul du trait de côte sont désormais tenues de l’indiquer dans leurs documents d’urbanisme. Cette obligation, issue de la loi Climat et Résilience, change la donne pour les acquéreurs : l’exposition au recul du trait de côte est maintenant une information opposable, que vous pouvez consulter avant de signer.
Pour évaluer concrètement ce risque, consultez le Géoportail ou les cartes du BRGM (Bureau de Recherches Géologiques et Minières). Ces outils gratuits permettent de localiser les zones à risque à l’échelle de la parcelle.
Ce qu’il faut vérifier avant toute offre
- Demander le rapport du SPANC et vérifier la date : il doit avoir moins de trois ans.
- Consulter le PLU de la commune à l’adresse exacte du bien, pas seulement la zone générale.
- Lire l’état des risques en entier et vérifier sa date : moins de six mois au moment de l’acte.
- Obtenir au moins un devis d’assurance avant de signer le compromis.
- Demander les devis ou factures des travaux réalisés sur les cinq dernières années.
Une maison en bord de mer peut être un excellent projet de vie ou un investissement solide. La différence entre un achat réussi et une série de mauvaises surprises tient souvent à quelques vérifications menées avant la signature du compromis, pas après. Les contraintes du littoral sont documentées et accessibles – le seul risque est de ne pas les avoir consultées.